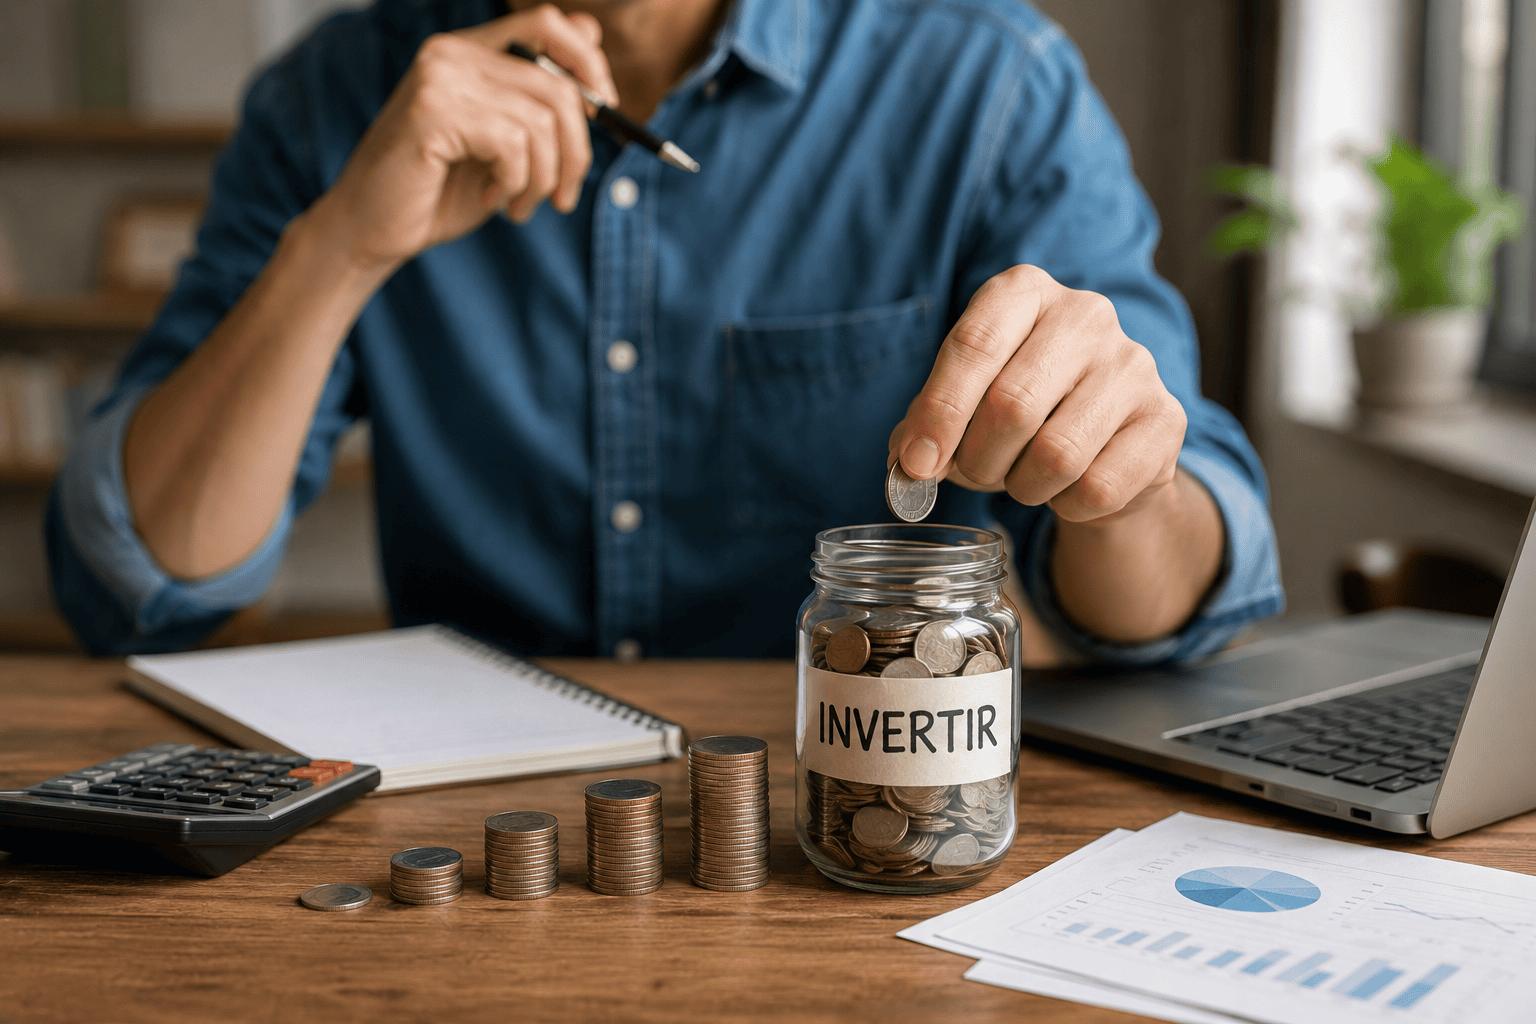

Invertir suele sonar como un privilegio reservado para quienes ya tienen mucho dinero o un título en finanzas. La realidad es distinta: invertir es, sobre todo, un hábito. Se construye con decisiones pequeñas y sostenidas en el tiempo, no con un golpe de suerte ni con un capital inicial enorme. El mayor obstáculo para la mayoría de las personas no es la falta de dinero, sino la falta de un primer paso claro.
Antes de mover el primer peso hacia una inversión, conviene poner la casa en orden. Si arrastras deudas con tasas de interés altas —tarjetas de crédito, préstamos personales sin garantía—, liquidarlas suele ser la mejor “inversión” posible, porque es difícil que cualquier instrumento financiero rinda de forma consistente más de lo que esa deuda te está costando. De la mano de esto, resulta prudente contar con un colchón de emergencia equivalente a unos tres o seis meses de gastos básicos, guardado en algo líquido y de bajo riesgo. Ese fondo no es una inversión, es un seguro: evita que un imprevisto te obligue a vender tus inversiones en mal momento o a endeudarte de nuevo.
Con esa base resuelta, el siguiente paso no es elegir un instrumento, sino preguntarte para qué estás invirtiendo. No es lo mismo ahorrar para el enganche de una casa dentro de dos años que construir un patrimonio para el retiro dentro de treinta. El objetivo y el plazo determinan cuánta volatilidad puedes permitirte: el dinero que necesitarás pronto debe estar protegido de sobresaltos, mientras que el dinero de largo plazo puede tolerar altibajos a cambio de mayor crecimiento potencial.
Aquí aparece una idea central que conviene interiorizar desde el principio: no existe rendimiento alto sin algún tipo de riesgo. Quien prometa lo contrario probablemente exagera o miente directamente. Los instrumentos gubernamentales de corto plazo, como los cetes o bonos similares en distintos países, ofrecen rendimientos modestos pero estables. Los fondos mixtos y ciertos ETFs diversificados buscan un punto intermedio entre crecimiento y estabilidad. Las acciones individuales o los fondos accionarios, por su parte, tienen mayor potencial en el largo plazo, pero también mayor vaivén en el corto. Ninguna opción es “la mejor” en abstracto; la adecuada es la que corresponde a tu horizonte de tiempo y a tu capacidad real —no solo teórica— de tolerar que el valor de tu dinero suba y baje.
Precisamente por eso, concentrar todo el capital en un único instrumento es una de las formas más comunes de perder dinero sin necesidad. Diversificar —repartir la inversión entre distintos activos, sectores y geografías— reduce el impacto de que una sola apuesta salga mal. No se trata de acumular decenas de productos sin criterio, sino de construir una combinación coherente con el objetivo planteado; de hecho, para alguien que recién comienza, un solo instrumento bien diversificado, como un ETF que replique un índice amplio, puede cumplir gran parte de esa función.
Otro error costoso y muy extendido es esperar “el momento perfecto” para entrar al mercado. Nadie puede predecir con certeza cuándo subirá o bajará en el corto plazo, ni siquiera quienes se dedican a esto profesionalmente. Lo que sí ha demostrado funcionar de forma consistente es el tiempo acumulado invertido, gracias al interés compuesto, donde los rendimientos generan a su vez nuevos rendimientos. Aportar montos fijos de manera periódica, sin importar si el mercado atraviesa un buen o mal momento, suaviza el efecto de la volatilidad y evita la trampa emocional de intentar adivinar el mercado.
Los costos, aunque parezcan un detalle menor, merecen atención. Una comisión de administración apenas un poco más alta, sostenida durante diez o veinte años, puede traducirse en una diferencia patrimonial considerable. Antes de decidir dónde poner el dinero, vale la pena comparar comisiones por administración, por compra y venta, y cualquier cargo oculto por manejo de cuenta.
Tampoco hace falta esperar a tener una suma grande para comenzar. Gracias a plataformas digitales y fondos con montos mínimos accesibles, hoy es posible empezar con cantidades modestas. Lo que realmente marca la diferencia no es el monto inicial, sino la constancia: aportar de forma regular, aunque sea poco, suele generar mejores resultados que esperar el momento ideal para entrar con una suma mayor.
Vale la pena, además, estar alerta ante ciertas trampas comunes: perseguir instrumentos solo porque rindieron bien el año anterior, invertir en algo que no se comprende del todo, dejarse arrastrar por el pánico cuando el mercado cae o por la euforia cuando todo sube, o caer en esquemas que prometen rendimientos garantizados y desproporcionados. Si algo suena demasiado bueno para ser cierto, casi siempre lo es.
La educación financiera es un proceso continuo, no un requisito previo para empezar. Es posible iniciar con instrumentos simples y de bajo riesgo mientras se sigue aprendiendo, ajustando la estrategia conforme se gana experiencia. Al final, empezar a invertir no depende de tener una fortuna, sino de decidirse a hacerlo con lo que se tiene, de forma ordenada, diversificada y constante. Para la mayoría de las personas, el mayor riesgo no es invertir mal: es no empezar nunca.
Únete a nuestra comunidad
Recibe actualizaciones exclusivas y contenido seleccionado directamente por nuestro equipo. Mantente al día con lo último de nuestra plataforma.