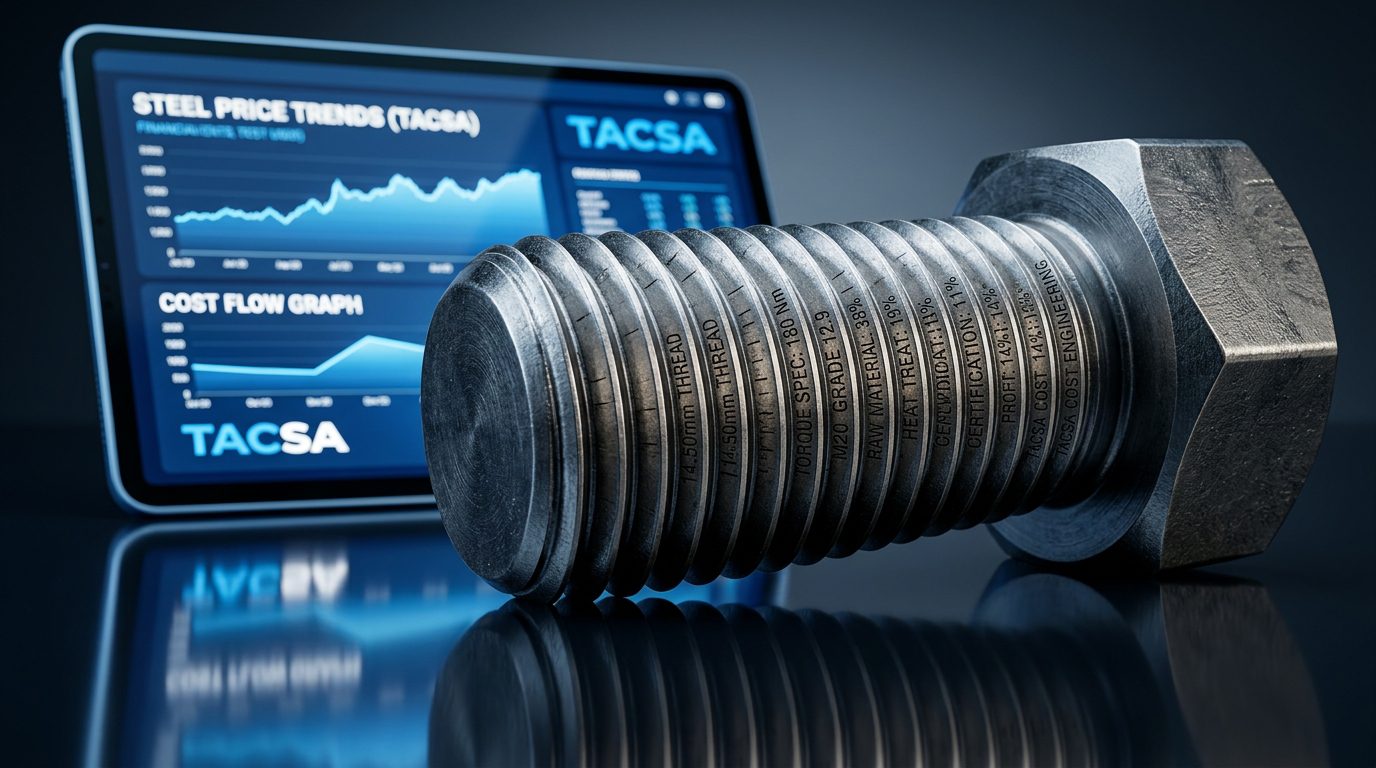

Existe la percepción de que la contabilidad es una disciplina uniforme, aplicable de la misma manera en cualquier giro empresarial. Sin embargo, cuando se ejerce dentro de una empresa dedicada a la fabricación o distribución de tornillería industrial, la función administrativa adquiere una complejidad técnica que la acerca más a la ingeniería de costos que a la contabilidad tradicional de escritorio. Comprender esta particularidad resulta relevante no solo para quienes trabajan en el sector, sino para cualquier organización industrial que dependa de insumos metálicos, procesos de manufactura especializados y cadenas de suministro globalizadas.
El primer punto que distingue a este sector es que el costo de un tornillo no se agota en el precio del acero adquirido. Detrás de cada pieza existe una cadena de variables que deben traducirse en cifras confiables para la toma de decisiones: el tratamiento térmico que confiere dureza al material, el recubrimiento anticorrosivo que determina su vida útil en ambientes agresivos, las certificaciones DIN, ISO o ASTM que exige cada cliente según el mercado al que se dirige, y el desperdicio de material generado en cada corrida de producción. Cada uno de estos factores impacta el costo unitario, y un error en su cálculo puede significar la diferencia entre un contrato rentable y uno que erosiona el margen de toda una línea de producto durante meses.
La volatilidad del acero como materia prima es, probablemente, el desafío más determinante para quienes dirigen administrativamente este tipo de empresas. A diferencia de otros insumos con precios relativamente estables, el acero responde a dinámicas globales que incluyen políticas arancelarias, fluctuaciones cambiarias y disponibilidad de materia prima en los mercados internacionales. La función administrativa no puede limitarse a registrar el costo histórico de compra; requiere anticipar escenarios, construir coberturas naturales mediante inventarios estratégicos y negociar con proveedores plazos que protejan el flujo de efectivo sin sacrificar la disponibilidad de producto ante los clientes.
El manejo del inventario constituye otro terreno donde la formación contable resulta indispensable. Una empresa de tornillería puede manejar catálogos con miles de referencias distintas, diferenciadas por diámetro, longitud, tipo de rosca, material, cabeza y recubrimiento. Ese universo de variantes convierte la valuación de inventarios en un ejercicio complejo, donde métodos como el costo promedio ponderado o el PEPS deben aplicarse con criterio técnico para no distorsionar la utilidad reportada ni generar obsolescencia oculta en referencias de baja rotación. La implementación de sistemas de clasificación ABC permite identificar qué productos concentran el mayor valor económico y merecen un control más estricto, frente a aquellos de menor impacto financiero que pueden gestionarse con reglas más flexibles.
La dirección administrativa en este tipo de empresas también implica una relación cercana con el área de calidad, algo que sorprende a quienes provienen de sectores donde las finanzas y la ingeniería rara vez conversan. Las certificaciones internacionales que exige la tornillería de alta resistencia no son gratuitas: implican auditorías periódicas, pruebas de laboratorio y actualización constante de procesos, costos que deben presupuestarse y absorberse dentro de la estructura de precios sin perder competitividad frente a productos importados de menor costo pero también de menor trazabilidad. Justificar ante la dirección general por qué invertir en certificación no es un gasto prescindible, sino una condición de acceso a mercados donde la responsabilidad civil por falla de producto puede representar pérdidas muchísimo mayores que el costo de cumplir la norma, es una de las tareas más relevantes de esta función.
Finalmente, está el componente organizacional del cargo. Administrar una empresa industrial significa coordinar áreas tan distintas como producción, logística, ventas y recursos humanos, todas con lenguajes y prioridades propias. La formación contable aporta aquí una ventaja estratégica: la capacidad de traducir el desempeño de cada área a indicadores comunes que permiten comparar, priorizar y tomar decisiones con información objetiva, en lugar de intuiciones aisladas o criterios desconectados entre sí.
Este análisis ilustra algo que trasciende el caso particular de la tornillería: la contabilidad, cuando se ejerce con visión estratégica, deja de ser un registro del pasado para convertirse en la brújula que orienta decisiones industriales complejas. En un sector donde cada pieza debe cumplir tolerancias milimétricas, la precisión financiera resulta, después de todo, no tan distinta de la precisión mecánica que caracteriza al producto mismo.
Únete a nuestra comunidad
Recibe actualizaciones exclusivas y contenido seleccionado directamente por nuestro equipo. Mantente al día con lo último de nuestra plataforma.