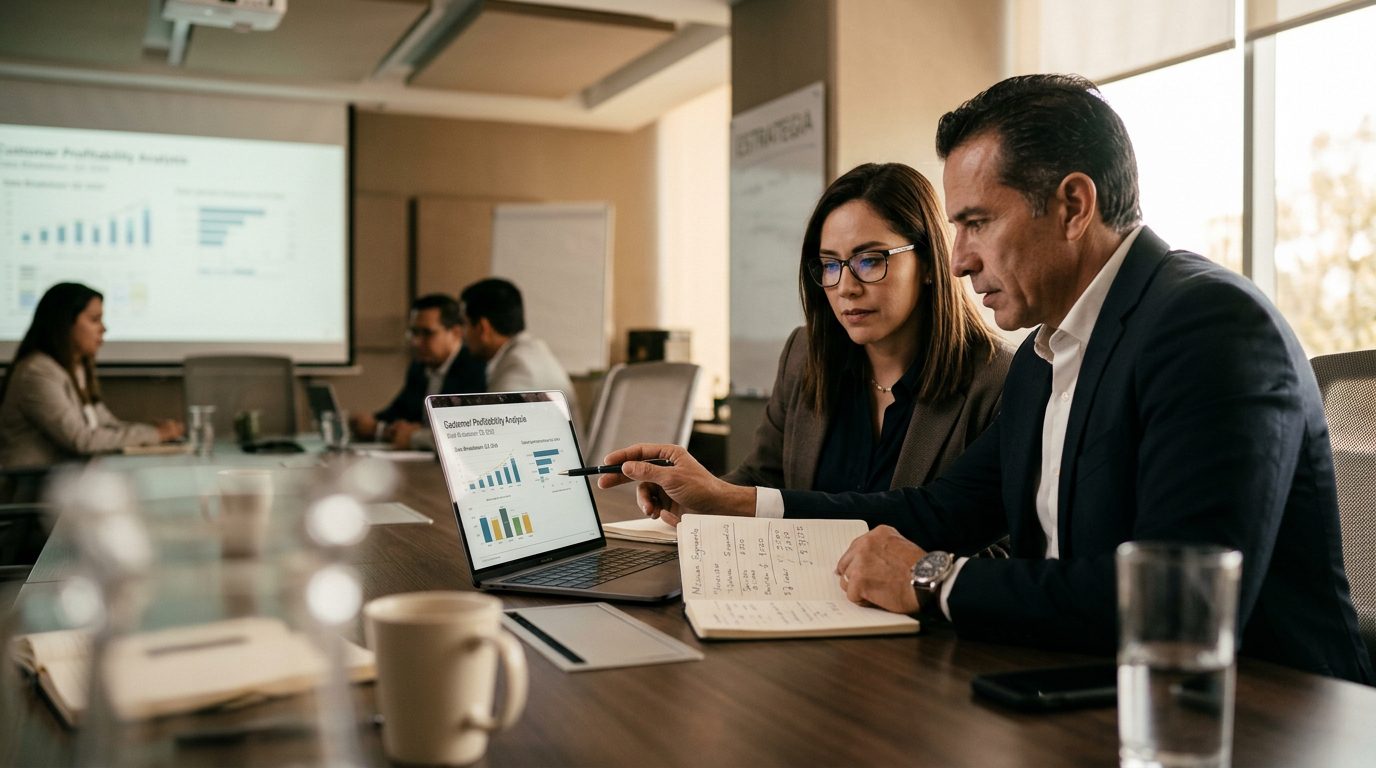

Una empresa distribuidora puede vender el mismo producto, al mismo precio y con el mismo margen comercial a dos clientes, pero obtener resultados muy diferentes en cada operación. La diferencia aparece después de aceptar el pedido: uno concentra sus compras, recibe entregas programadas y paga puntualmente; el otro solicita envíos urgentes, modifica órdenes y requiere múltiples gestiones de cobranza. En el reporte de ventas, ambos pueden parecer igualmente atractivos. En la operación cotidiana, consumen recursos distintos.
Esta diferencia plantea una pregunta que merece mayor atención en las empresas comerciales: ¿cuánto cuesta realmente atender a cada cliente?
En sectores como la distribución de tornillería, accesorios y suministros industriales, el servicio forma parte esencial de la propuesta comercial. La disponibilidad, la precisión de las entregas y la capacidad de respuesta permiten construir relaciones duraderas. Sin embargo, sostener ese servicio exige recursos que no siempre se identifican al calcular la rentabilidad de una venta.
Preparar cotizaciones, localizar productos, separar materiales, verificar especificaciones, empacar, entregar, procesar devoluciones y dar seguimiento a los pagos requiere tiempo, personal e infraestructura. Cuando estos costos se agrupan únicamente como gastos generales, resulta difícil distinguir qué operaciones contribuyen más a sostener el negocio y cuáles necesitan ajustes.
El análisis del costo de atención permite examinar esa diferencia. Su propósito es relacionar las actividades necesarias para atender una cuenta con los recursos que consume. Este enfoque tiene antecedentes en el costeo basado en actividades, que puede aplicarse al análisis de rentabilidad por cliente para comprender mejor cómo se utilizan los recursos de la organización. ACCA explica esta aplicación en su análisis de gestión basada en actividades.
Pensemos en un ejemplo hipotético. Dos clientes compran mensualmente 100,000 pesos y generan un margen bruto de 25,000 pesos cada uno. El primero concentra sus pedidos en cuatro entregas programadas. El segundo realiza veinte pedidos pequeños, solicita entregas extraordinarias y presenta cambios frecuentes. Si los costos de atención identificados ascienden a 5,000 pesos para el primero y a 14,000 para el segundo, la contribución restante sería de 20,000 y 11,000 pesos, respectivamente, antes de cubrir otros gastos no incluidos en el cálculo.

El ejemplo no representa una utilidad neta ni contempla todas las condiciones posibles. Su valor consiste en mostrar que una facturación equivalente puede exigir esfuerzos operativos muy diferentes.
Para comenzar a observar estas diferencias, una empresa puede seleccionar un grupo de cuentas y revisar un periodo representativo. Conviene incluir clientes de distintos tamaños y formas de compra, además de considerar la estacionalidad. El objetivo inicial es identificar patrones suficientemente claros para orientar una revisión.
Algunos datos útiles son el número de pedidos, las entregas realizadas, las líneas preparadas por orden, las devoluciones y el tiempo dedicado a resolver incidencias. Cada actividad necesita una medida relacionada con el trabajo que genera. Distribuir todos los gastos según el importe vendido puede ocultar diferencias: un pedido de alto valor y pocas piezas no necesariamente requiere más preparación que uno pequeño con decenas de referencias.
También es necesario evitar duplicidades. Si un gasto de transporte ya se descontó al evaluar una operación, no debería cargarse nuevamente dentro de otra categoría. Los criterios deben documentarse y mantenerse consistentes para que las comparaciones resulten comprensibles.
La interpretación exige distinguir entre los recursos consumidos y el ahorro que efectivamente podría conseguirse. Reducir algunos pedidos no implica que desaparezca de inmediato el costo de un vehículo, un almacén o un puesto de trabajo. En ocasiones, el beneficio será liberar capacidad para atender más operaciones con los recursos existentes. Esa capacidad también tiene valor, aunque no se convierta inmediatamente en una reducción del gasto.
Cuando una cuenta demanda un esfuerzo elevado, la primera respuesta debería ser comprender sus causas. Quizá el cliente compra de manera fragmentada porque desconoce las existencias disponibles. Tal vez las devoluciones se originan en errores internos de surtido, o las urgencias responden a entregas incumplidas. Atribuir todos los costos al comportamiento del comprador impediría corregir problemas de la propia empresa.
Con ese diagnóstico, pueden plantearse acuerdos que beneficien a ambas partes: calendarios de abastecimiento, consolidación de pedidos, mejores descripciones de producto o procedimientos claros para autorizar cambios. Cuando se solicitan servicios extraordinarios, sus condiciones pueden definirse desde la cotización. La transparencia permite que el cliente conozca qué incluye la oferta y que el proveedor organice los recursos necesarios para cumplirla.
Este análisis también puede enriquecer la evaluación comercial. Además de observar cuánto vende una cuenta, conviene revisar qué contribución deja, cómo paga y qué capacidad requiere. Cualquier cambio en los incentivos del equipo de ventas debe considerar factores bajo su control y reconocer que algunas relaciones necesitan una etapa de desarrollo antes de alcanzar resultados estables.
La rentabilidad tampoco debería examinarse únicamente desde una fotografía mensual. Un cliente puede ofrecer potencial de crecimiento, abrir acceso a otro mercado o facilitar una relación de largo plazo. Estas posibilidades deben evaluarse con objetivos, plazos y seguimiento, para distinguir una inversión comercial deliberada de una pérdida que permanece sin explicación.
La innovación administrativa puede comenzar al conectar información que ya existe en distintas áreas. Ventas conoce las necesidades del cliente; almacén identifica la complejidad del surtido; logística observa las exigencias de entrega, y cobranza conoce el comportamiento de pago. Reunir esas perspectivas permite comprender mejor el resultado de cada relación comercial.
Conocer el costo de atender a un cliente ayuda a diseñar un servicio que pueda sostenerse. Una empresa que entiende dónde utiliza sus recursos está en mejores condiciones para cotizar, negociar y cumplir sus compromisos. La pregunta sobre cuánto se vendió conserva su importancia, pero adquiere mayor sentido cuando se acompaña de otra: ¿qué fue necesario hacer para conseguir y atender esa venta?
Únete a nuestra comunidad
Recibe actualizaciones exclusivas y contenido seleccionado directamente por nuestro equipo. Mantente al día con lo último de nuestra plataforma.